

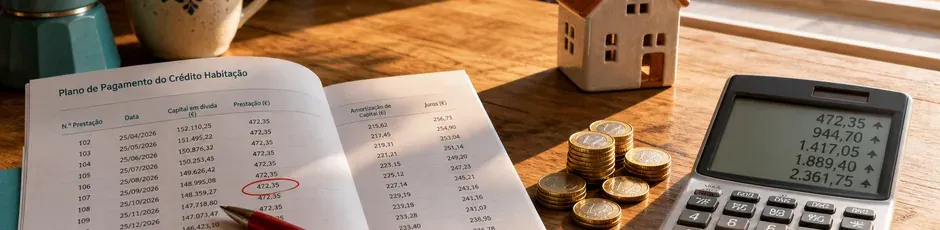
O Banco de Portugal alertou, em setembro de 2026, para o aumento do endividamento das famílias portuguesas, motivado em grande parte pelo crédito à habitação, segundo notícia avançada pelo Jornal de Negócios. A instituição sublinha que a subida dos juros, associada ao custo de vida elevado, "reduz a capacidade financeira" dos agregados familiares.

Será que consegues um crédito melhor do que pensas?
Simula opções de todos os bancos e descobre já.
Banco de Portugal alerta para o aumento do endividamento das famílias
O endividamento das famílias portuguesas tem vindo a ser acompanhado com atenção pelo Banco de Portugal, que associa parte desta tendência ao peso crescente do crédito à habitação nos orçamentos domésticos. A entidade reguladora não divulgou, na notícia consultada, valores concretos de taxa de esforço ou percentagens de variação face a períodos anteriores. Ainda assim, o alerta reforça uma preocupação que o supervisor já tinha manifestado noutras ocasiões: a exposição das famílias a prestações que podem oscilar consoante a evolução da EURIBOR.
Juros altos e custo de vida reduzem a capacidade financeira dos portugueses
Segundo o Banco de Portugal, a combinação entre juros elevados e custo de vida reduz a capacidade financeira das famílias portuguesas. Esta conjugação de fatores pode dificultar o cumprimento das prestações mensais, sobretudo se contrataste o crédito à habitação em regime de taxa fixa ou variável sem margem orçamental para absorver subidas. Ler a taxa de esforço explicada pode ajudar-te a perceber se o crédito atual continua sustentável, dependendo do teu perfil financeiro.
A subida dos juros, associada ao custo de vida elevado, reduz a capacidade financeira das famílias portuguesas, alerta o Banco de Portugal.
Como comparar taxas fixas, mistas e variáveis no crédito habitação
Face a um cenário de juros voláteis, a notícia associa a taxa mista a uma espécie de seguro para quem contrata crédito à habitação, ao combinar um período inicial de taxa fixa com a posterior transição para taxa variável. Antes de decidires, pode fazer sentido perceberes melhor o funcionamento da taxa mista crédito habitação e como se compara às restantes opções. Também podes complementar o crédito com um seguro de crédito habitação, que protege a tua família perante imprevistos que afetem o pagamento das prestações. Se já tens um crédito ativo, podes avaliar se compensa transferir crédito habitação para condições mais vantajosas. Para perceberes como as diferentes taxas se traduzem na prestação mensal, incluindo o impacto da EURIBOR na prestação, o simulador de crédito habitação permite comparar cenários com base no teu perfil e no valor do imóvel.


